FED tăng lãi suất ảnh hưởng thế nào tới thị trường bất động sản Việt Nam
FED nâng lãi suất lên 3,75-4% ngày 16/9/2026, lần đầu kể từ tháng 7/2023, và 16 trong 18 quan chức dự kiến còn 1 lần nữa trong năm nay. Nhưng con số đang ép người mua nhà Việt Nam không phải 0,25% đó, mà là lãi vay trong nước đã lên 10,9%/năm trong khi hấp thụ căn hộ TP.HCM rớt còn 16%.
- Đăng ngày
- Khu vực
- TP.HCM
Ngày 16/9/2026, Cục Dự trữ Liên bang Mỹ nâng lãi suất quỹ liên bang thêm 0,25 điểm phần trăm, lên 3,75-4%, lần đầu FED tăng lãi suất kể từ tháng 7/2023, với cả 12 thành viên dự họp bỏ phiếu thuận (tuyên bố của FED).
Câu hỏi tôi nhận nhiều nhất sáng nay là thị trường bất động sản Việt Nam bị gì. Trả lời ngắn: chưa bị gì ngay. Phần đáng lo không nằm ở con số 0,25%.
3 con số còn lại sau cuộc họp
16 trong 18 quan chức FED dự kiến còn ít nhất 1 lần tăng nữa trong năm nay. Trung vị trong biểu đồ dự báo đưa lãi suất lên 4,00-4,25% vào cuối 2026, giữ nguyên suốt 2027, phải sang 2028 mới có 1 lần cắt (Reuters).
3,7% là mức FED dự báo cho chỉ số giá chi tiêu cá nhân PCE năm 2026. Mốc lạm phát Mỹ về 2% bị đẩy sang 2029, muộn 1 năm so với ước tính hồi tháng 6 (VnExpress).
1% là mức giảm của S&P 500 sau phần hỏi đáp của Chủ tịch FED Kevin Warsh. Giá dầu thô trên 100 USD một thùng vì xung đột ở Trung Đông là một phần lý do FED phải hành động.
3 cửa để lãi suất Mỹ đi vào giá nhà Việt Nam
Không cửa nào là đường thẳng. Tiền không chảy trực tiếp từ lãi suất Mỹ sang giá căn hộ ở Quận 2, mà đi qua 3 cửa, mỗi cửa một độ trễ.
Cửa thứ 1 là tỷ giá, và đây là cửa bị ép trước. FED tăng lãi suất làm chênh lệch lãi suất giữa VND và USD thu hẹp, nên giữ tiền VND bớt hấp dẫn. Áp lực đó đã hiện lên từ trước cuộc họp: tỷ giá trung tâm ngày 15/9 ở 25.617 VND, tăng 10 đồng; giá mua và bán USD của Ngân hàng Nhà nước lên 24.387 và 26.847 VND; tỷ giá trần 26.897 VND. Tại các ngân hàng thương mại, giá bán USD phổ biến 26.170-26.220 VND, riêng Vietcombank 26.200 VND (VnEconomy).
Cách Ngân hàng Nhà nước phản ứng mới là chỗ cần đọc: hút ròng thanh khoản, đẩy lãi suất VND liên ngân hàng bật tăng để nới khoảng cách với lãi suất USD và đỡ tỷ giá. Phiên 14/9, tỷ giá liên ngân hàng chốt ở mức cao nhất trong ngày 25.995 VND, tăng gần 65 đồng (VnEconomy).
Hệ quả: muốn giảm lãi suất để hỗ trợ thị trường nhà thì phải chịu tỷ giá, mà tỷ giá đang không cho.
Cửa thứ 2 là lãi vay trong nước, và đây mới là cửa đánh trực tiếp vào người mua nhà. Đừng nhìn FED, nhìn mặt bằng lãi vay Việt Nam.
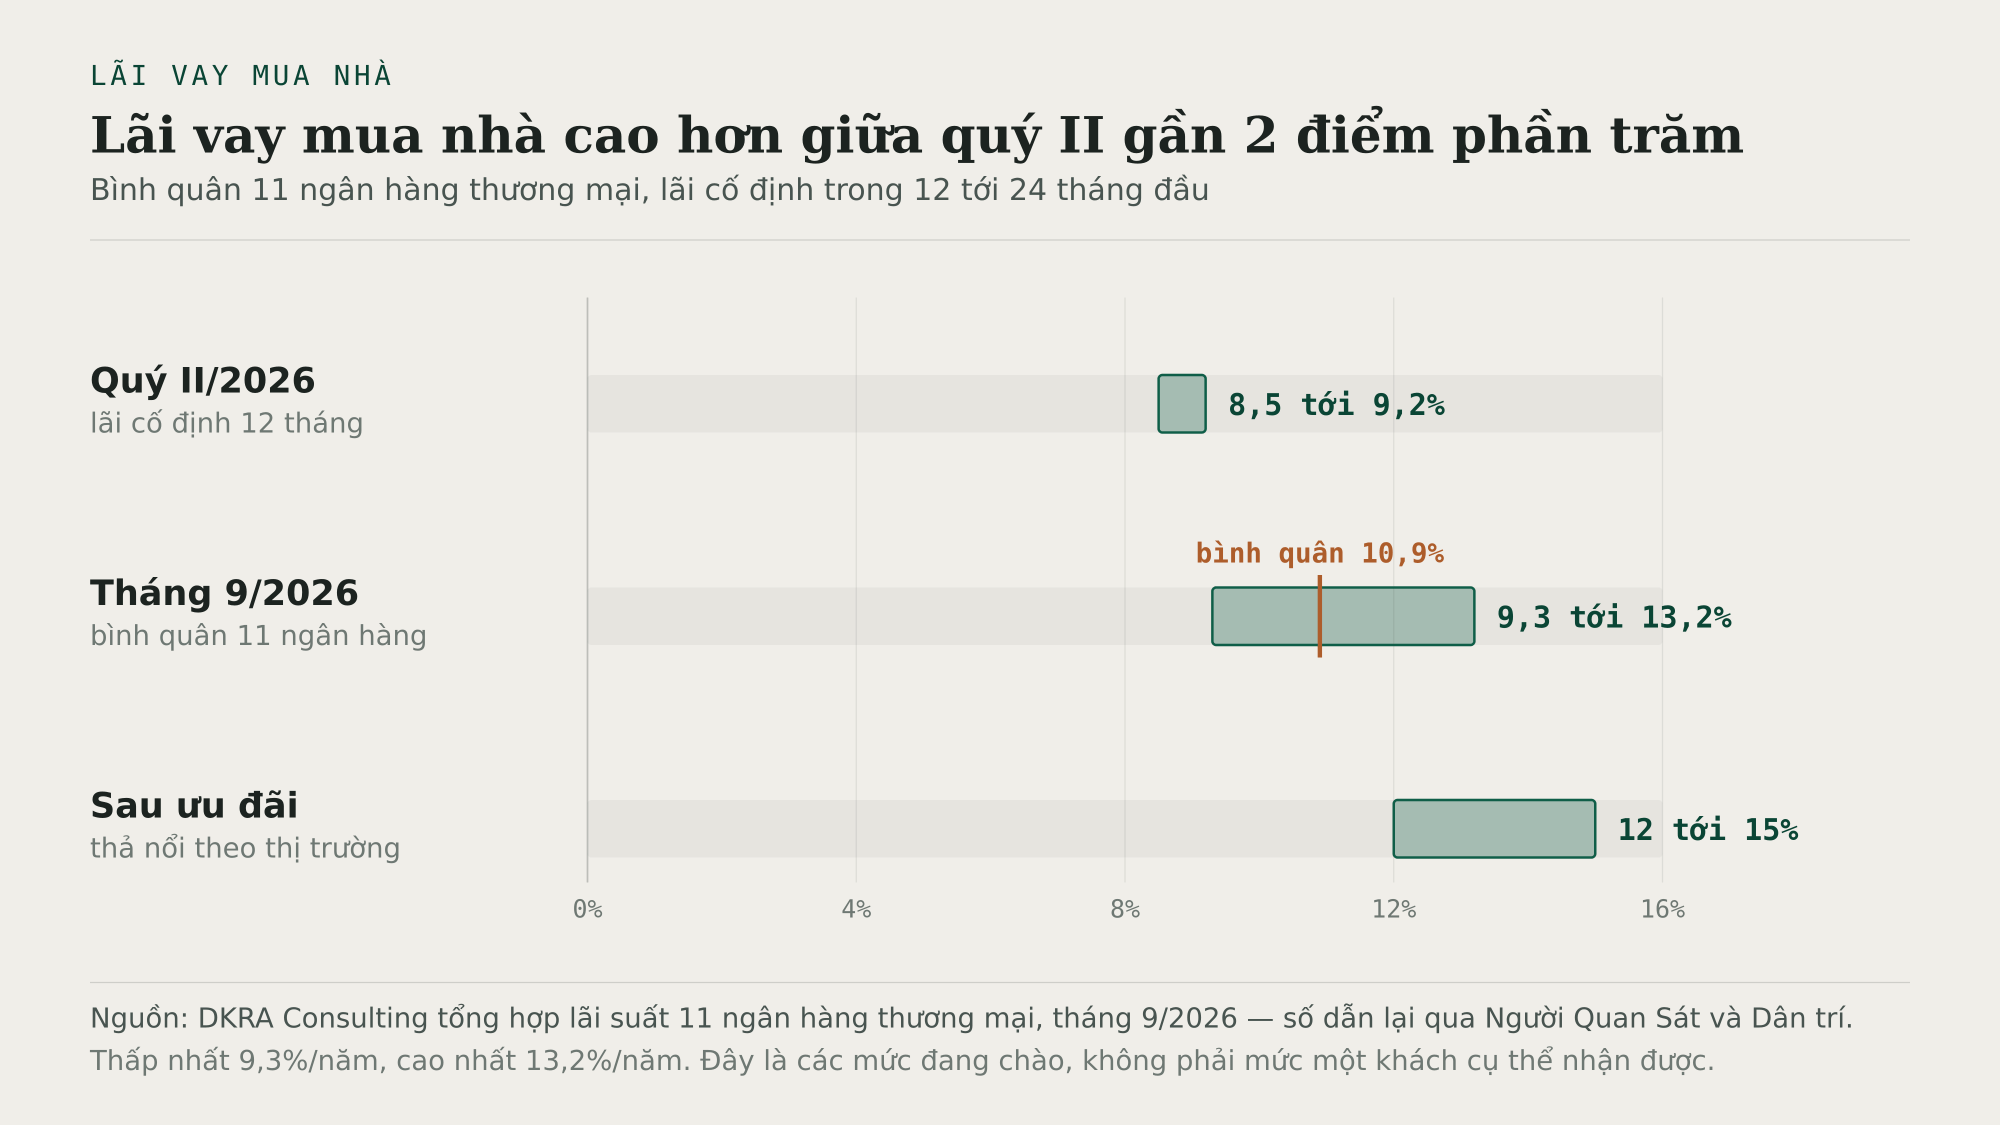
Bình quân tháng 9/2026 là 10,9%/năm cho kỳ cố định 12 đến 24 tháng đầu, cao hơn vùng 8,5-9,2% của quý II. Mức chào cao nhất là 13,2%/năm ở VPBank, tiếp đó VIB 11,1% cho kỳ 12 tháng và 12% cho 24 tháng, MSB và ACB quanh 11%. Nhóm dưới 10% còn rất ít: HDBank 9,8%, VietBank 9,5%, Woori 9,3% (Người Quan Sát, Dân trí).
Phần nặng nhất không nằm trong con số bình quân: sau khi hết ưu đãi, lãi thả nổi phổ biến 12-15%/năm, có nơi tới 16%/năm (VietnamNet). Khoản vay 4,2 tỷ trong 25 năm đi từ mức trả 36,7 triệu một tháng ở lãi 9,5% lên 47,1 triệu một tháng ở lãi 13%. Phép tính đó tôi dựng lại ở bài Tháng thứ 13.
Cửa thứ 3 là thanh khoản và giá, và cửa này mở từ lâu trước cuộc họp FED. Tháng 7/2026, thị trường căn hộ TP.HCM mở bán khoảng 10.500 căn nhưng chỉ tiêu thụ 1.650 căn, hấp thụ 16%, giảm 67% so với tháng trước. Nhà phố và biệt thự tệ hơn: 7.750 sản phẩm, 137 căn giao dịch, hấp thụ khoảng 2% (CafeF, CafeLand).
Giá mở bán mới vẫn ở vùng 80-100 triệu đồng mỗi m2 tại TP.HCM, nhưng giá niêm yết không phải giá khớp. Trên thị trường thứ cấp, giá căn hộ TP.HCM quý II/2026 giảm bình quân 3-6% so với quý trước, khu Đông và khu Bắc giảm 2-6%; căn hộ cao cấp chuyển nhượng giảm 5-8% so với vùng đỉnh, tỷ lệ hấp thụ các dự án dưới 30% (Dân trí).
Cuối tháng 6/2026, dư nợ tín dụng bất động sản toàn hệ thống 5,146 triệu tỷ đồng, tăng 8,3% so với cuối 2025 và chiếm khoảng 25,5% tổng dư nợ cả nền kinh tế; cứ khoảng 4 đồng ngân hàng cho vay thì 1 đồng chảy vào bất động sản. Nợ xấu lĩnh vực này tăng 10,5%, nhanh hơn tốc độ tăng dư nợ (CafeF).
Chỗ tôi không đồng ý với cách đọc đang lan trên mạng
Có 2 câu đang được nói nhiều, và cả 2 đều nói nửa sự thật.
"FED tăng lãi suất nên bất động sản Việt Nam sập." Câu này sai về cơ chế. 1 lần tăng 0,25 điểm phần trăm không đủ để dịch chuyển dòng vốn. Chuyên gia trong nước cũng đọc vậy: ông Nguyễn Danh Thái, Chủ tịch Chứng khoán CKG, nói FED tăng 0,25% tác động không nhiều, chỉ khi thành chu kỳ 2-3 lần thì áp lực tỷ giá mới lớn hơn và Ngân hàng Nhà nước phải giữ lãi suất cao lâu hơn. Bà Hoàng Thúy Lương của Vietcap nói tác động ngắn hạn còn hạn chế trừ khi tỷ giá tăng mạnh (Dân trí, Tuổi Trẻ).
Cái đáng theo dõi là lần tăng thứ 2 và thứ 3, không phải lần thứ 1.
"Bất động sản là kênh trú ẩn lạm phát, cứ mua." Câu này bỏ qua một biến số: anh chị đang vay bao nhiêu. Người mua bằng tiền của mình thì giữ tài sản ở khu có hạ tầng thật là lựa chọn có cơ sở. Người vay 70% giá trị căn hộ đang trả chi phí vốn 10,9%/năm ở kỳ cố định và 12-15% sau đó. Kênh trú ẩn mà âm 10%/năm thì không còn là trú ẩn.
Chỗ đáng chê nhất lại thuộc về thị trường trong nước, không phải FED. Giá mở bán mới neo ở 80-100 triệu đồng mỗi m2 trong khi hấp thụ rớt còn 16% là cặp số không thể cùng đúng lâu. Chủ đầu tư chọn chiết khấu, hỗ trợ lãi suất, giãn tiến độ thay vì hạ giá niêm yết, nên bảng giá công bố đang cao hơn mức thị trường thật sự trả. Ai định giá tài sản theo giá niêm yết thì đang tự cộng thêm một khoản không tồn tại.
Vậy chuyện này tới tay anh chị ở đâu
Điều quyết định khoản vay của anh chị không phải lãi suất Mỹ, mà là việc Ngân hàng Nhà nước còn dư địa giảm lãi suất hay không. Tín hiệu hiện tại không thuận: hút ròng thanh khoản, lãi suất VND liên ngân hàng tăng, tỷ giá trung tâm tăng. Kịch bản lãi vay trong nước giảm mạnh trong quý cuối năm vì thế đang yếu đi.
4 con số tôi theo dõi:
- Tỷ giá trung tâm — vượt xa 25.600 thì dư địa nới lỏng hẹp lại.
- Lãi suất VND liên ngân hàng — mặt bằng vốn của cả hệ thống, đi trước lãi vay bán lẻ vài tháng.
- Biểu đồ dự báo sau cuộc họp FOMC tháng 12 — nếu thành 2 lần tăng thì câu chuyện đổi hẳn.
- Tỷ lệ hấp thụ căn hộ TP.HCM hàng tháng của DKRA — con số cho biết giá niêm yết có phải nhượng bộ hay không.
Việc cần làm không phải chờ tin FED. Lấy mức 13-15%/năm bỏ vào công cụ tính khoản vay trên trang này để xem khoản trả hằng tháng ở kịch bản đó rồi mới quyết định. Mặt bằng giá khu Đông nằm ở bài Bảng giá căn hộ khu Đông để anh chị đối chiếu giá chào với giá đã giao dịch.
Nguồn
- Tuyên bố của FED ngày 16/9/2026 — lãi suất 3,75-4%, biểu quyết 12-0 (đọc 17/9/2026).
- Reuters, 16/9/2026 — 16 trong 18 quan chức dự kiến còn 1 lần tăng, mức 4,00-4,25% cuối 2026 (đọc 17/9/2026).
- VnExpress, 17/9/2026 — dự báo PCE 3,7%, mốc lạm phát 2% lùi sang 2029 (đọc 17/9/2026).
- VnEconomy, 15/9/2026 — tỷ giá trung tâm 25.617 VND, Ngân hàng Nhà nước hút ròng thanh khoản, liên ngân hàng chốt 25.995 VND (đọc 17/9/2026).
- VnEconomy, 16/9/2026 — vàng giao ngay 4.265 USD/oz, USD và lợi suất trái phiếu Mỹ tăng mạnh (đọc 17/9/2026).
- Người Quan Sát, 9/2026 — lãi vay bình quân 10,9%/năm (đọc 17/9/2026).
- Dân trí, 3/9/2026 — lãi suất từng ngân hàng (đọc 17/9/2026).
- VietnamNet — lãi thả nổi sau ưu đãi tới 16%/năm (đọc 17/9/2026).
- CafeF, 4/9/2026 — dư nợ 5,146 triệu tỷ, nợ xấu tăng 10,5% (đọc 17/9/2026).
- CafeF, 8/9/2026 — hấp thụ căn hộ TP.HCM 16% tháng 7 (đọc 17/9/2026).
- Dân trí, 11/8/2026 — giá thứ cấp giảm 3-6%, cao cấp giảm 5-8% (đọc 17/9/2026).
- Dân trí, 7/9/2026 và Tuổi Trẻ, 16/9/2026 — nhận định của chuyên gia trong nước (đọc 17/9/2026).
Số liệu tôi không đưa vào bài vì chưa kiểm được: mức lãi suất điều hành hiện hành của Ngân hàng Nhà nước, và dư nợ cho vay mua nhà riêng cho phân khúc người ở thật.
Câu hỏi thường gặp
FED tăng lãi suất có làm giá nhà Việt Nam giảm ngay không?
Không. 1 lần tăng 0,25 điểm phần trăm không dịch chuyển được dòng vốn, và giá nhà Việt Nam do lãi vay trong nước, nguồn cung và sức mua quyết định chứ không do lãi suất Mỹ. Cái giảm trước là thị trường thứ cấp: giá căn hộ chuyển nhượng tại TP.HCM quý II/2026 giảm bình quân 3-6% so với quý trước, phân khúc cao cấp giảm 5-8% so với vùng đỉnh.
Vì sao thanh khoản giảm mà giá căn hộ mới vẫn cao?
Vì giá niêm yết của chủ đầu tư không phải giá giao dịch. Tháng 7/2026, TP.HCM có khoảng 10.500 căn mở bán nhưng chỉ tiêu thụ 1.650 căn, hấp thụ 16%, trong khi giá mở bán mới vẫn 80-100 triệu đồng mỗi m2. Thay vì hạ giá niêm yết, các chủ đầu tư chọn chiết khấu, hỗ trợ lãi suất và giãn tiến độ thanh toán. Bảng giá công bố vì thế đang cao hơn mức thị trường thật sự trả.
FED còn tăng lãi suất nữa không?
Theo biểu đồ dự báo công bố ngày 16/9/2026, 16 trong 18 quan chức FED dự kiến còn ít nhất 1 lần tăng nữa trong năm nay, đưa lãi suất lên 4,00-4,25% vào cuối 2026 và giữ nguyên suốt 2027. Đây là dự kiến, không phải cam kết, và sẽ thay đổi theo số lạm phát Mỹ từng tháng.
Người đang vay mua nhà nên lo điều gì nhất?
Không phải tin FED, mà là ngày hết ưu đãi lãi suất của chính mình. Lãi vay mua nhà bình quân của 11 ngân hàng thương mại tháng 9/2026 là 10,9%/năm, và mức thả nổi sau ưu đãi phổ biến 12-15%/năm. Hãy tính lại khoản trả hằng tháng ở mức 13-15% rồi mới quyết định, đừng tính ở mức ưu đãi 9%.
Tỷ giá ảnh hưởng gì tới người mua nhà?
Gián tiếp, qua lãi suất. FED tăng làm chênh lệch lãi suất giữa VND và USD thu hẹp, gây áp lực lên tỷ giá; muốn giữ tỷ giá thì Ngân hàng Nhà nước khó giảm lãi suất. Ngày 15/9/2026, tỷ giá trung tâm ở 25.617 VND và Ngân hàng Nhà nước tiếp tục hút ròng thanh khoản. Nghĩa là dư địa giảm lãi suất cho vay trong quý cuối năm đang hẹp lại, chứ không rộng ra.